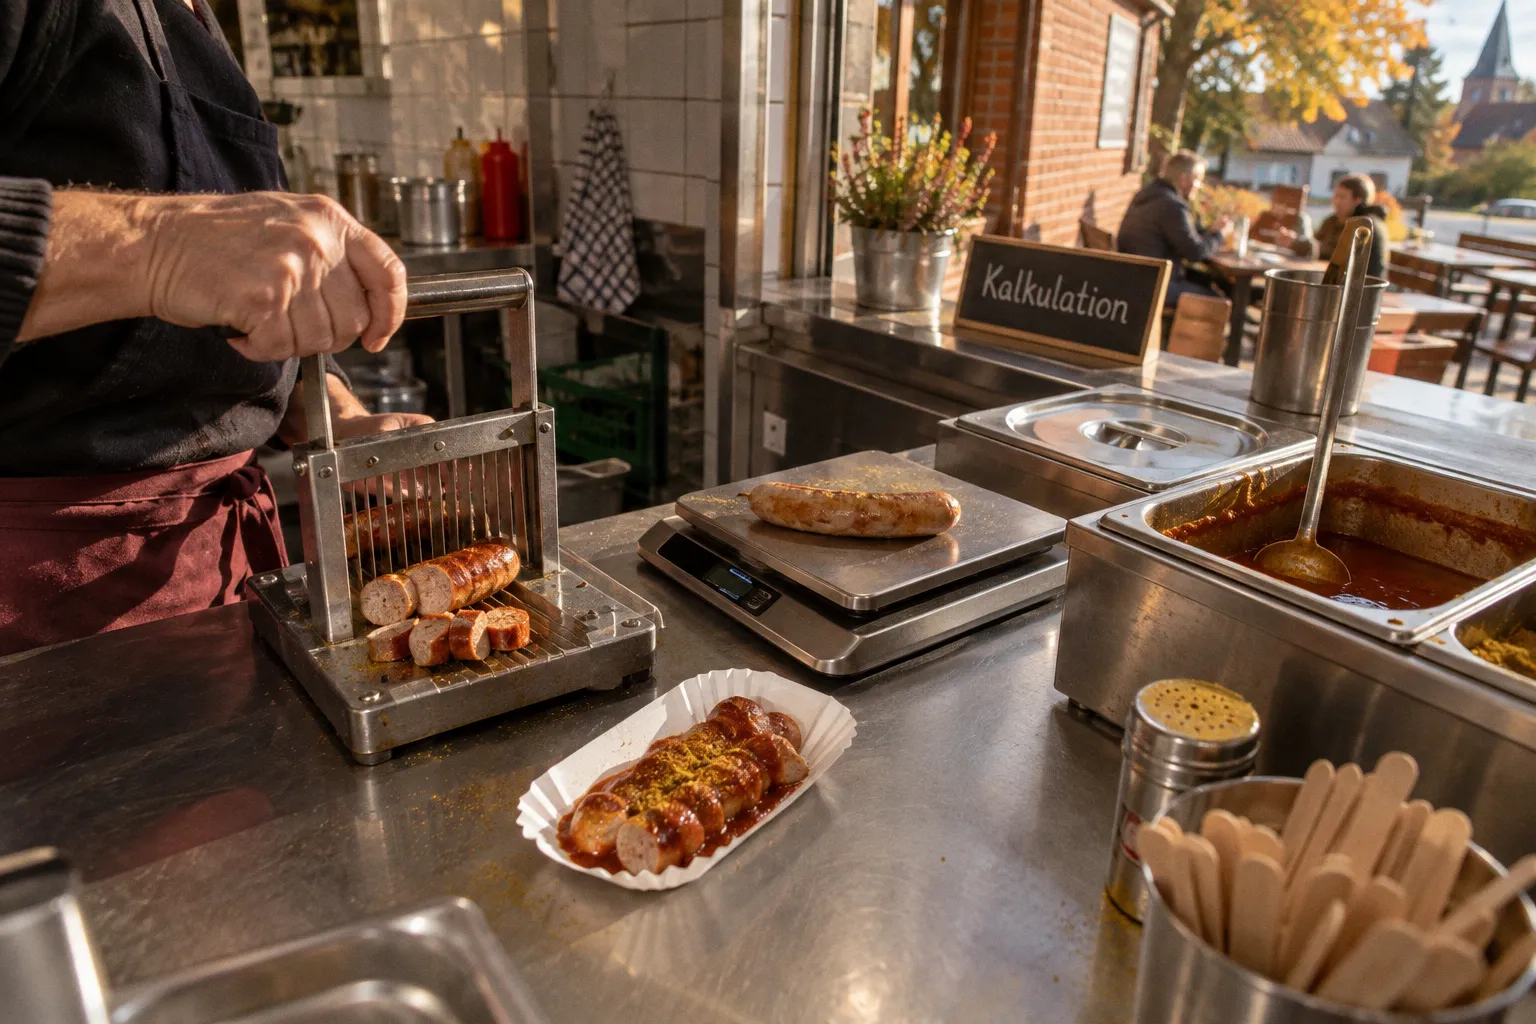
Currywurst Portionsgröße: So gelingt die perfekte Kalkulation
Eine Wurst, eine Sauce, ein Preis – so simpel sieht eine Currywurst für den Gast aus. Für den Imbissbetreiber beginnt an genau dieser Stelle die eigentliche Arbeit. Wer seine Portionsgröße nicht kennt, kann seinen Verkaufspreis nicht seriös ableiten.
Wer den Verkaufspreis nicht sauber aus dem Wareneinsatz entwickelt, kennt am Monatsende weder die tatsächliche Marge noch die Ursache für mögliche Verluste.
Gerade bei einem Klassiker wie der Currywurst wird häufig unterschätzt, wie viel Geld in kleinen Abweichungen steckt. Ein etwas größerer Saucenschöpfer, eine ungleichmäßige Beilage oder ein Stück Wurst, das beim Zuschneiden regelmäßig aussortiert wird, wirkt im einzelnen Verkauf kaum relevant. Über viele Portionen hinweg verändert sich dadurch jedoch die Wareneinsatzquote. Die Frage nach der richtigen Currywurst-Portionsgröße und Kalkulation ist deshalb keine Nebensache, sondern eine Grundlage für einen belastbaren Imbissbetrieb.
Eine standardisierte Portion macht Preise nachvollziehbar. Sie sorgt dafür, dass die Kalkulation nicht nur auf dem Papier funktioniert, sondern auch im täglichen Ablauf an der Theke.
Standardisierung als Basis: Grammaturen für Wurst und Sauce
Bevor ein Preis auf der Speisekarte landet, muss feststehen, was tatsächlich in die Pfanne, in den Topf und am Ende auf den Teller oder in die Verpackung kommt. Für die klassische Currywurst hat sich im Imbiss eine Portion mit einer Wurst von ungefähr 100 Gramm und etwa 80 bis 120 Millilitern Currysauce als praktikabler Orientierungsrahmen etabliert. Bei pflanzlichen Alternativen kann die Grammatur abweichen, weil sich Produkte in Volumen, Dichte und Zubereitungsverhalten unterscheiden.
Diese Werte sind keine Vorschrift und auch kein Naturgesetz. Ein Betrieb kann seine Currywurst kleiner oder größer anbieten. Entscheidend ist, dass die gewählte Portionsgröße bewusst festgelegt und anschließend zuverlässig eingehalten wird. Der Gast erwartet nicht zwingend eine bestimmte Grammzahl. Er erwartet aber, dass die Portion am Montag ähnlich ausfällt wie am Samstag.
Bei der Wurst geht es daher nicht nur um das Gewicht des Einkaufsartikels. Relevant ist die ausgabefertige Menge. Wird die Wurst vor dem Braten geschnitten? Verliert sie beim Garen Flüssigkeit? Werden Endstücke oder beschädigte Stücke aussortiert? Solche Fragen gehören in die interne Betrachtung, weil sie den tatsächlichen Wareneinsatz pro verkaufter Portion beeinflussen.
Auch die Sauce braucht eine klare Vorgabe. Unterhalb eines bestimmten Volumens kann die Wurst trocken wirken, während eine deutlich größere Menge das Verhältnis von Wurst und Sauce verschiebt. Mehr Sauce ist nicht automatisch mehr Leistung. Sie kostet Geld, verändert den Geschmack und kann dazu führen, dass die Portion uneinheitlich aussieht. Ein definierter Schöpfer oder eine Dosierflasche ist deshalb kein übertriebener Kontrollmechanismus, sondern ein einfaches Werkzeug für gleichbleibende Qualität.
Die Portion muss im Arbeitsablauf funktionieren
Eine Grammatur nützt wenig, wenn sie während der Stoßzeit nicht praktikabel ist. Niemand sollte an einer vielbeschäftigten Imbisstheke jede Wurst einzeln auf eine Waage legen müssen. Die Standardisierung muss in den Ablauf passen:
- Die Wurst wird in einer festgelegten Einkaufseinheit und nach einem einheitlichen Verfahren vorbereitet.
- Der Sauce-Schöpfer oder die Dosierflasche gibt bei jeder Portion möglichst dieselbe Menge aus.
- Die Beilage erhält eine definierte Schaufel-, Kellen- oder Zangenfüllung.
- Verpackung, Serviette und gegebenenfalls Toppings werden als eigene Kostenbestandteile erfasst.
- Mitarbeitende wissen, wie eine Portion aussieht und welche Abweichungen nicht mehr als normale Schwankung gelten.
Für die Standardisierung von Imbissportionen braucht es keine komplizierte Software. Eine interne Portionskarte mit Gewicht, Volumen, Zubereitungsart und Ausgabeeinheit reicht als Ausgangspunkt. Sie sollte dort hängen, wo vorbereitet und portioniert wird – nicht nur in einem Ordner im Büro.
Wer seine Portion nicht kennt, kennt seinen Preis nicht – und irgendwann auch seine Marge nicht mehr.
Die Kontrolle sollte außerdem nicht bei der Wurst enden. Eine Currywurst mit Pommes ist wirtschaftlich ein anderes Produkt als eine Currywurst mit Brötchen. Die Beilage verändert den Wareneinsatz, die Verpackung kann sich ändern, und bei einem Verzehr vor Ort kommt die steuerliche Behandlung hinzu. Jede Variante braucht deshalb eine eigene, nachvollziehbare Kalkulationszeile.
Die Kalkulationsformel: Vom Wareneinsatz zum Nettoverkaufspreis
Sind die Grammaturen definiert, kommt die Mathematik. Die Grundformel bleibt einfach:
Nettoverkaufspreis = Wareneinsatz je Portion ÷ Ziel-Wareneinsatzquote
Wer mit einer Ziel-Wareneinsatzquote von 28 Prozent plant, teilt den Netto-Wareneinsatz durch 0,28. Alternativ kann mit einem Kalkulationsfaktor gerechnet werden:
Kalkulationsfaktor = 100 ÷ Ziel-Wareneinsatzquote
Bei einer Zielquote von 28 Prozent ergibt sich ein Faktor von ungefähr 3,57. Aus einem Netto-Wareneinsatz von einem Euro müssen demnach rund 3,57 Euro Nettoverkaufspreis werden. Dieser Betrag ist nicht der Gewinn. Aus dem Verkaufspreis werden zusätzlich Personal, Miete, Energie, Gebühren, Instandhaltung, Verwaltung, Verpackung, Schwund und weitere Betriebskosten bezahlt.
Die Rechnung für eine Beispielportion kann so aussehen:
| Position | Beispielwert |
|---|---|
| Wareneinsatz Wurst | 0,80 € |
| Wareneinsatz Currysauce | 0,30 € |
| Wareneinsatz Beilage | 0,20 € |
| Verpackung und Verbrauchsmaterial | 0,10 € |
| Gesamt-Wareneinsatz netto | 1,40 € |
| Ziel-Wareneinsatzquote | 28 % |
| Kalkulationsfaktor | ca. 3,57 |
| Nettoverkaufspreis | ca. 5,00 € |
Die Beträge dienen nur als Rechenbeispiel. Einkaufspreise unterscheiden sich je nach Lieferant, Produktqualität, Abnahmemenge und regionaler Situation. Auch die Verpackung kann bei einer Ausgabe zum Mitnehmen deutlich anders ausfallen als bei einem Tellergericht. Die Methode bleibt jedoch gleich: Erst wird die vollständige Portion erfasst, danach wird aus dem Netto-Wareneinsatz der erforderliche Nettoverkaufspreis abgeleitet.
Was in den Wareneinsatz gehört
Beim Wareneinsatz einer Currywurst wird oft nur der Einkaufspreis der Wurst betrachtet. Das ist zu kurz gegriffen. In die Portionskalkulation gehören alle Bestandteile, die mit dem Produkt verkauft werden:
- Wurst einschließlich der tatsächlich benötigten Einkaufseinheit,
- Currysauce und gegebenenfalls Gewürze oder Toppings,
- Pommes, Brötchen oder eine andere Beilage,
- Verpackung wie Schale, Tüte oder Karton,
- Serviette, Holzspieß und weitere Verbrauchsmaterialien,
- kalkulatorische Verluste bei Vorbereitung und Ausgabe.
Nicht jeder Betrieb muss jeden Kleinstbetrag einzeln auf die Portion herunterbrechen. Die Summe sollte aber vollständig genug sein, damit keine regelmäßig anfallenden Kosten aus der Rechnung verschwinden. Gerade Verpackungsmaterial wird gerne als unwichtig behandelt. Bei vielen Verkäufen entsteht daraus dennoch ein spürbarer Betrag.
Ein häufiger Fehler besteht außerdem darin, mit Brutto-Einkaufspreisen und Nettoverkaufspreisen zu rechnen. Das verfälscht das Ergebnis. Einkauf und Verkauf müssen auf derselben steuerlichen Grundlage verglichen werden. Erst danach wird der passende Mehrwertsteuersatz auf den Verkaufspreis angewendet.
Zielquote ist kein unveränderlicher Wert
Eine Ziel-Wareneinsatzquote von 28 Prozent kann für ein Beispiel plausibel sein, ist aber nicht automatisch für jeden Imbiss richtig. Ein Standort mit hoher Miete, umfangreicher Ausstattung und viel Personal benötigt eine andere Preisstruktur als ein kleiner Betrieb mit schlankem Ablauf. Auch ein Produkt mit hohem Vorbereitungsaufwand lässt sich nicht genauso behandeln wie eine Portion, die mit wenigen Handgriffen ausgegeben wird.
Die Wareneinsatzquote ist deshalb ein Steuerungsinstrument, keine magische Zahl. Wer einen Faktor verwendet, sollte wissen, welche Kostenstruktur dahintersteht. Ein pauschales Runden auf einen Faktor von drei kann dazu führen, dass der Verkaufspreis zu knapp ausfällt. Umgekehrt kann ein sehr hoher Faktor die Currywurst am Standort schwer verkäuflich machen. Die Rechnung liefert den wirtschaftlich notwendigen Preis; die Nachfrage und das lokale Wettbewerbsumfeld entscheiden anschließend, ob das Angebot in dieser Form tragfähig ist.
Schwund und Verlust: Warum ein Puffer entscheidend ist
Eine Portion, die den Tresen verlässt, hat mehrere Stationen durchlaufen: Die Wurst wird aus dem Kühlhaus genommen, vorbereitet, gebraten oder erwärmt, geschnitten und ausgegeben. Die Sauce wird gekocht, umgefüllt, warmgehalten und portioniert. An jedem dieser Schritte können Verluste entstehen – durch Anschnitt, Verdunstung, Spritzer, Rückstände im Topf oder Ware, die am Ende der Ausgabe nicht mehr verwendet werden kann.
In der Kalkulation wird dafür häufig ein Schwund- oder Verlustpuffer von etwa 5 bis 10 Prozent angesetzt. Die konkrete Höhe hängt vom eigenen Prozess ab. Wer viele Endstücke produziert, häufig kleine Restmengen im Saucentopf zurücklässt oder mit stark schwankenden Einkaufseinheiten arbeitet, benötigt möglicherweise einen größeren Puffer. Ein Betrieb mit sauberer Vorbereitung, klaren Behältergrößen und kontrollierter Ausgabe kann näher am unteren Ende liegen.
Wichtig ist, den Puffer nicht als pauschale Ausrede zu verwenden. Er soll reale Verluste abbilden, nicht Unordnung verdecken. Wenn der Wareneinsatz regelmäßig über der Kalkulation liegt, muss die Ursache sichtbar werden. Ein höherer Prozentsatz kann die Rechnung kurzfristig absichern, ersetzt aber keine Prozesskontrolle.
Verluste im Betrieb messbar machen
Die eigene Verlustquote lässt sich mit überschaubarem Aufwand beobachten. Dafür wird nicht jedes einzelne Stück während des laufenden Verkaufs dokumentiert. Sinnvoller ist eine wiederkehrende Stichprobe über einen repräsentativen Zeitraum. Dabei können unter anderem folgende Punkte erfasst werden:
1. Einkaufsmenge und Ausgabemenge vergleichen: Wie viele Würste wurden eingekauft, und wie viele verkaufte Portionen lassen sich daraus tatsächlich ableiten?
2. Vorbereitung prüfen: Welche Mengen fallen beim Schneiden, Sortieren oder Braten regelmäßig an?
3. Sauce beobachten: Wie viel Sauce wird angesetzt, wie viel davon wird verkauft und wie viel bleibt am Ende der Ausgabe übrig?
4. Beilagen kontrollieren: Werden Pommes oder Brötchen nach Gefühl ausgegeben, oder gibt es eine feste Einheit?
5. Ausschuss dokumentieren: Was wird wegen Qualität, Temperatur, Beschädigung oder Überschreitung der Haltbarkeit nicht mehr verkauft?
6. Einkaufs- und Verkaufsdaten gemeinsam betrachten: Ein hoher Wareneinsatz kann durch gestiegene Preise, größere Portionen oder tatsächlichen Schwund entstehen.
Die Zahlen müssen nicht täglich in einem langen Bericht landen. Eine regelmäßige, immer gleich durchgeführte Kontrolle ist wertvoller als eine einmalige Aufstellung, die später nicht mehr gepflegt wird. Entscheidend ist, dass Verluste im eigenen Betrieb gemessen werden und nicht nur aus einem allgemeinen Branchenwert übernommen werden.
Die Wareneinsatzquote einer Currywurst verändert sich nämlich nicht nur durch den Einkaufspreis. Sie steigt auch, wenn die Portion größer wird, die Sauce großzügiger ausfällt oder die Beilage unkontrolliert ausgegeben wird. Umgekehrt kann eine gute Standardisierung Verluste reduzieren, ohne dass der Gast weniger bekommt. Das ist der wirtschaftlich sauberste Ansatz: nicht blind an der Portion sparen, sondern unnötige Abweichungen vermeiden.
Was nicht verkauft wird, gehört trotzdem in die Rechnung. Warenschwund verschwindet nicht – er taucht nur an einer anderen Stelle wieder auf.
Currywurst-Verkaufspreis kalkulieren: Die Rolle der Beilage
Die Currywurst wird selten isoliert verkauft. Häufig gehört eine Beilage zum Angebot, und genau dort entstehen in der Praxis viele Ungenauigkeiten. Eine Portion Pommes, die nach Augenmaß in die Tüte kommt, kann je nach Mitarbeitendem und Auslastung deutlich unterschiedlich ausfallen. Für den Gast ist das vielleicht nur eine kleine Schwankung. Für den Betrieb wird daraus ein unklarer Wareneinsatz.
Bei Pommes ist außerdem zu unterscheiden zwischen Einkaufsgewicht und tatsächlich ausgegebener Menge. Tiefkühlware kann beim Frittieren Gewicht verlieren. Öl, Energie und Ausschuss gehören zwar nicht vollständig zum klassischen Wareneinsatz des Produkts, sie beeinflussen aber die Wirtschaftlichkeit des Angebots. Für eine belastbare Produktkalkulation sollte zumindest bekannt sein, wie viele Portionen aus einer Einkaufseinheit realistisch entstehen.
Beim Brötchen ist die Rechnung übersichtlicher, aber auch hier zählen Einkaufspreis, Aufbackverlust, Ausschuss und Verpackung. Wird das Brötchen kostenlos zum Menübestandteil gegeben, darf es in der Kalkulation nicht fehlen. Ein vermeintlich günstiges Kombiangebot kann sonst einen höheren Wareneinsatz haben, als der Verkaufspreis erkennen lässt.
Für die Preisgestaltung sind deshalb drei Varianten getrennt zu betrachten:
| Variante | Typische Besonderheit in der Kalkulation |
|---|---|
| Currywurst ohne Beilage | Niedrigerer Warenwert, aber Verpackung und Sauce bleiben bestehen |
| Currywurst mit Brötchen | Zusätzlicher Stückpreis, möglicher Ausschuss bei der Vorbereitung |
| Currywurst mit Pommes | Zusätzlicher Waren- und Zubereitungsaufwand, größere Schwankung bei der Portionsmenge |
Diese Aufteilung hilft auch bei der Speisekarte. Wenn die Beilage als Aufpreis angeboten wird, muss der Aufpreis nicht nur den Einkaufspreis des Produkts decken. Er sollte auch die zusätzliche Zubereitung, Verpackung und den erwartbaren Verlust berücksichtigen. Wer eine Beilage dauerhaft zu knapp kalkuliert, subventioniert sie bei jedem Verkauf aus der Marge des restlichen Sortiments.
Steuerliche Differenzierung: 7 Prozent versus 19 Prozent Mehrwertsteuer
Ein weiterer Punkt mit direkter Wirkung auf den Endpreis ist die Mehrwertsteuer. Bei Speisen im Imbiss ist zu unterscheiden, ob es sich um eine Lieferung oder Mitnahme ohne relevante Verzehrvorrichtung handelt oder ob die Speise zum Verzehr vor Ort in einer entsprechenden Umgebung abgegeben wird. Für viele klassische Außer-Haus-Umsätze gilt der ermäßigte Steuersatz von 7 Prozent, während beim Verzehr vor Ort regelmäßig 19 Prozent anfallen können.
Die konkrete steuerliche Einordnung hängt von den Umständen des Betriebs ab. Sitzgelegenheiten, Tische, Geschirr, Serviceleistungen und die tatsächliche Ausgestaltung des Angebots können eine Rolle spielen. Deshalb sollte die Umsatzsteuer nicht allein nach dem Etikett Imbiss oder Restaurant zugeordnet werden. Ein Betrieb mit Thekenverkauf und Sitzbereich braucht eine klare und nachvollziehbare Zuordnung der jeweiligen Umsätze.
In einer Beispielrechnung mit einem Nettoverkaufspreis von 5,00 Euro ergeben sich unterschiedliche Bruttopreise:
| Verkaufsform | Steuersatz | Bruttoverkaufspreis |
|---|---|---|
| Mitnahme, sofern die Voraussetzungen erfüllt sind | 7 % | 5,35 € |
| Verzehr vor Ort, sofern der Umsatz entsprechend einzuordnen ist | 19 % | 5,95 € |
Die Tabelle zeigt vor allem den Rechenweg. Sie ersetzt keine steuerliche Prüfung des Einzelfalls. Für die Preiskalkulation ist aber entscheidend, dass der Betrieb nicht versehentlich einen Bruttopreis festlegt und anschließend beide Verkaufsformen gleich behandelt, obwohl unterschiedliche Steuersätze gelten.
Eine saubere Lösung besteht darin, die Kassensoftware, die Speisekarte und die interne Kalkulation aufeinander abzustimmen. Wenn ein Produkt sowohl zum Mitnehmen als auch im Haus verkauft wird, sollte die Erfassung den Unterschied abbilden. Pauschale Annahmen können den Umsatz zwar zunächst einfacher machen, führen aber zu unklaren Zahlen und steuerlichen Risiken.
Der Verkaufspreis sollte außerdem nicht allein deshalb niedriger angesetzt werden, weil die Mitnahme steuerlich anders behandelt wird. Die Kostenstruktur des Betriebs bleibt bestehen. Miete, Personal, Energie und Organisation fallen nicht automatisch weg, nur weil die Currywurst in einer Tüte statt auf einem Teller ausgegeben wird.
Wirtschaftliche Stabilität: Lehren aus der Insolvenzwelle 2025
Die für 2025 berichtete Insolvenzwelle in der Gastronomie zeigt, wie empfindlich viele Betriebe auf steigende Kosten und ausbleibende Anpassungen reagieren. Betroffen sind nicht nur große Restaurants. Auch kleine Imbisse geraten unter Druck, wenn Einkaufspreise, Löhne, Energie, Mieten und Gebühren steigen, während die Speisekarte über lange Zeit unverändert bleibt.
Eine Currywurst, die heute noch zum Preis von früher verkauft wird, ist nicht automatisch ein gutes Angebot. Wenn sich die Kosten verändert haben, muss die Kalkulation neu betrachtet werden. Das bedeutet nicht, dass jede Preissteigerung problemlos an den Gast weitergegeben werden kann. Es bedeutet aber, dass der Betreiber wissen muss, welchen Spielraum er tatsächlich hat.
Die wirtschaftliche Stabilität eines Imbisses entsteht nicht aus einem einzelnen Spitzenprodukt. Sie entsteht aus einem Sortiment, bei dem die Portionsgrößen bekannt sind und die Preise regelmäßig überprüft werden. Ein Gericht mit guter Marge kann ein anderes Produkt mit schwächerer Kalkulation ausgleichen. Das darf jedoch kein Zufall sein. Wer nicht weiß, welche Produkte tragen und welche unbemerkt Geld verlieren, steuert den Betrieb im Blindflug.
Nachkalkulation statt einmaliger Preisfestlegung
Die Erstkalkulation ist nur der Anfang. Einkaufspreise verändern sich, Lieferanten wechseln, Portionswerkzeuge werden ausgetauscht und Mitarbeitende entwickeln unterschiedliche Routinen. Deshalb sollte die Kalkulation in festen Abständen überprüft werden. Ein Quartalsrhythmus kann dafür ein praktikabler Ausgangspunkt sein; bei stark schwankenden Einkaufspreisen oder häufigen Rezepturänderungen sind kürzere Abstände sinnvoll.
Bei der Nachkalkulation werden mindestens folgende Werte miteinander verglichen:
- der aktuelle Einkaufspreis,
- die festgelegte und die tatsächlich ausgegebene Portionsgröße,
- der dokumentierte Schwund,
- der Nettoverkaufspreis,
- die daraus entstehende Wareneinsatzquote,
- die steuerliche Zuordnung des Umsatzes.
Dabei geht es nicht darum, jede Abweichung dramatisch zu bewerten. Ein einzelner Tag mit ungewöhnlich viel Ausschuss sagt wenig aus. Wiederkehrende Abweichungen sind dagegen ein Signal. Sie können auf eine zu großzügige Portionierung, unpassende Einkaufseinheiten, fehlerhafte Rezepturen oder einen Preis hinweisen, der nicht mehr zur Kostenstruktur passt.
Eine solche Kontrolle verhindert keine wirtschaftlichen Schwierigkeiten automatisch. Sie verbessert aber die Entscheidungsgrundlage. Der Betrieb erkennt früher, wo Kosten aus dem Ruder laufen, und kann gezielter reagieren: Rezeptur anpassen, Portionswerkzeug ändern, Lieferant vergleichen, Preis neu setzen oder ein schwaches Angebot aus der Karte nehmen.
Currywurst-Kalkulation als Fundament des Imbissbetriebs
Eine gut kalkulierte Currywurst ist mehr als ein Posten auf der Speisekarte. Sie ist ein brauchbarer Test für die Abläufe im gesamten Betrieb. Wer Wurst, Sauce, Beilage, Verpackung und Verluste sauber erfassen kann, hat eine Grundlage, auf der sich auch Pommes, Bratwurst, Schnitzelbrötchen oder andere Imbissgerichte kalkulieren lassen.
Die entscheidenden Punkte sind überschaubar:
- eine verbindlich festgelegte Wurstmenge,
- eine reproduzierbare Saucenportion,
- eine klar definierte Beilage,
- die vollständige Erfassung des Wareneinsatzes,
- ein realistischer Puffer für betrieblich messbare Verluste,
- eine passende Ziel-Wareneinsatzquote,
- die korrekte steuerliche Zuordnung,
- regelmäßige Nachkalkulationen mit aktuellen Zahlen.
Dabei muss die Standardportion nicht überall gleich aussehen. Ein kleiner Landimbiss in Hamweddel kann ein anderes Preis- und Portionsmodell benötigen als ein stark frequentierter Innenstadtbetrieb. Entscheidend ist, dass die eigene Entscheidung nachvollziehbar bleibt. Der Gast bekommt eine verlässliche Leistung, und der Betreiber weiß, welche Kosten diese Leistung verursacht.
Die perfekte Kalkulation ist deshalb nicht die Suche nach einer vermeintlich idealen Grammzahl. Sie ist ein System, das im Alltag funktioniert: Wurst und Sauce werden einheitlich ausgegeben, Verluste werden beobachtet, Einkaufspreise aktualisiert und Verkaufspreise nicht aus Gewohnheit beibehalten. Wer die Currywurst so betrachtet, erhält mehr als einen Preis für ein einzelnes Gericht. Er gewinnt ein Werkzeug, mit dem sich der ganze Imbiss wirtschaftlich klarer führen lässt.